Μια τράπεζα μπορεί να κρίνει μια χρηματοδότηση όχι μόνο με όρους απόδοσης και πιστωτικού κινδύνου, αλλά και με βάση το αποτύπωμά της στην κοινωνία, την τοπική οικονομία και το περιβάλλον. Σε αυτό ακριβώς το πεδίο κινούνται οι ευρωπαϊκές ηθικές και εναλλακτικές τράπεζες, μια χρηματοπιστωτική αγορά με ενεργητικό 79 δισ. ευρώ και ολοένα πιο ενεργό ρόλο στη στήριξη της κοινωνικής οικονομίας.
Κεντρικός ευρωπαϊκός φορέας του κλάδου είναι η European Federation of Ethical and Alternative Banks and Financiers (FEBEA). Η ομοσπονδία ιδρύθηκε το 2001 στις Βρυξέλλες από μια μικρή ομάδα τραπεζών και χρηματοπιστωτικών οργανισμών που επέλεξαν να συνεργαστούν, να μοιραστούν τεχνογνωσία και να αποκτήσουν εκπροσώπηση σε ευρωπαϊκό επίπεδο.
Σήμερα αριθμεί πάνω από 30 μέλη από σχεδόν 20 χώρες, μεταξύ των οποίων τράπεζες, συνεταιρισμούς, ιδρύματα, ταμεία, οργανισμούς μικροχρηματοδοτήσεων και επενδυτές με κοινωνικό προσανατολισμό. Παρότι έχουν διαφορετικά επιχειρηματικά μοντέλα, κοινός τους στόχος είναι η διοχέτευση κεφαλαίων προς την πραγματική οικονομία και έργα με μετρήσιμο κοινωνικό ή περιβαλλοντικό αποτέλεσμα.
Μια ευρωπαϊκή αγορά με ενεργητικό 79 δισ. ευρώ
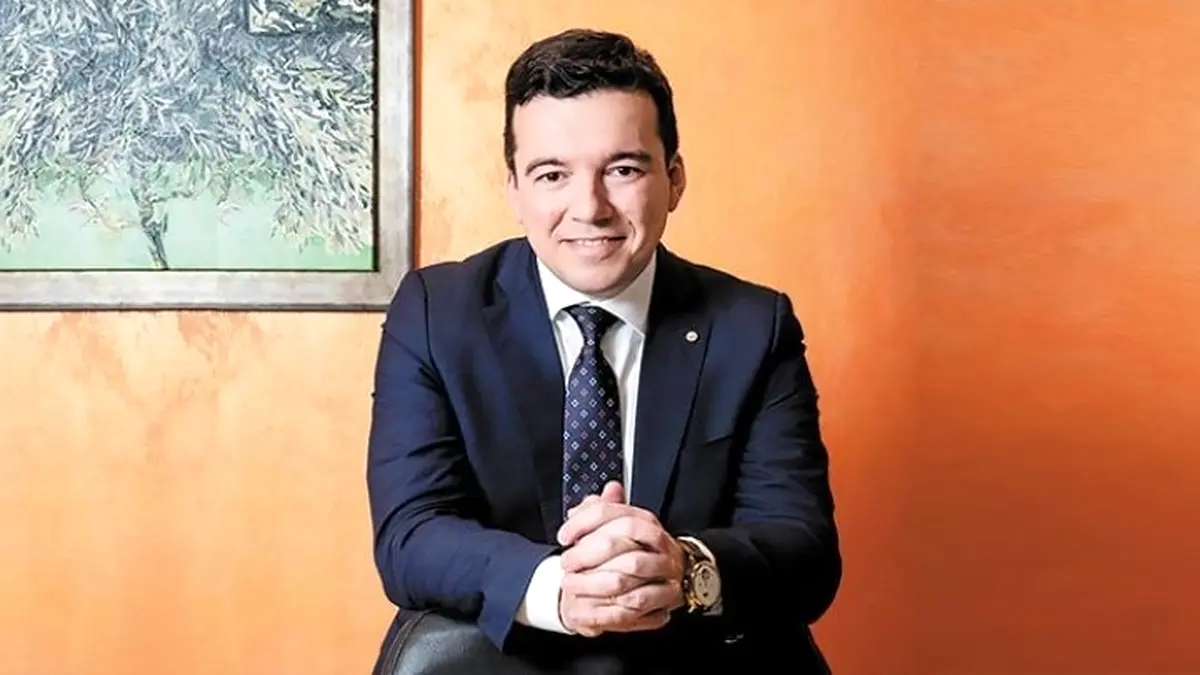
Στην πορεία αυτή, η FEBEA πέρασε από έναν μηχανισμό συνεργασίας των μελών της σε αξιόπιστο εταίρο των ευρωπαϊκών θεσμών, όπως η Ευρωπαϊκή Τράπεζα Επενδύσεων, το Ευρωπαϊκό Ταμείο Επενδύσεων, η Τράπεζα Ανάπτυξης του Συμβουλίου της Ευρώπης και η Ευρωπαϊκή Επιτροπή. Όπως αναφέρει στο ΑΠΕ – ΜΠΕ ο νέος πρόεδρος της FEBEA, Παναγιώτης Τουρναβίτης, η συνεργασία αυτή δεν μένει στη θεσμική εκπροσώπηση, αλλά έχει οδηγήσει στη δημιουργία προγραμμάτων τεχνικής βοήθειας, μηχανισμών εγγυήσεων και κοινών χρηματοδοτικών εργαλείων, στα οποία τα μικρότερα μέλη της Ομοσπονδίας δεν θα μπορούσαν να έχουν πρόσβαση μόνα τους. «Η FEBEA απέκτησε φωνή και έγινε κάτι περισσότερο από μια ομοσπονδία: μια συλλογική δύναμη», επισημαίνει.
Η βασική διαφορά της ηθικής χρηματοδότησης βρίσκεται στον τρόπο με τον οποίο αξιολογείται μια επένδυση. Ένας μικρός συνεταιρισμός, μια κοινωνική επιχείρηση, μια κοινότητα ανανεώσιμης ενέργειας ή ένα έργο προσιτής κατοικίας μπορεί για ένα συμβατικό πιστωτικό ίδρυμα να σημαίνει μικρό χρηματοδοτικό ποσό, αυξημένο κόστος αξιολόγησης και περιορισμένο περιθώριο κέρδους. Για τα μέλη της FEBEA, όμως, στην εξίσωση μπαίνουν η τοπική ανάπτυξη, η απασχόληση και το ευρύτερο κοινωνικό αποτύπωμα.
Στη Γενική Συνέλευση της Ομοσπονδίας, στις 25 Σεπτεμβρίου στη Βενετία, ο διευθύνων σύμβουλος της Συνεταιριστικής Τράπεζας Καρδίτσας εξελέγη ομόφωνα πρόεδρος της FEBEA για τα επόμενα τρία χρόνια. Η εξέλιξη έχει ιδιαίτερη σημασία για την ελληνική τραπεζική αγορά, καθώς η Τράπεζα Καρδίτσας ήταν, πριν από δέκα χρόνια, το πρώτο ελληνικό μέλος της Ομοσπονδίας. Η τράπεζα ιδρύθηκε πριν από 32 χρόνια από αγρότες, μικρούς εμπόρους και επιχειρηματίες της Θεσσαλίας. Σήμερα εξυπηρετεί περισσότερους από 60.000 πελάτες, αριθμεί 18.500 μέλη και διαθέτει ενεργητικό που προσεγγίζει τα 400 εκατ. ευρώ.
«Όταν χτυπήσαμε για πρώτη φορά την πόρτα της FEBEA, πριν από δέκα χρόνια, ήμασταν το πρώτο ελληνικό μέλος. Ήμασταν μια μικρή τράπεζα, μακριά από τις Βρυξέλλες, και προερχόμασταν από μια χώρα, της οποίας το χρηματοπιστωτικό σύστημα ήταν τότε συνώνυμο της κρίσης. Η FEBEA δεν μας ρώτησε πόσο μεγάλοι ήμασταν. Μας ρώτησε τι πιστεύαμε. Μας δέχθηκε ως ισότιμους, μας έδωσε τη δυνατότητα να μάθουμε από τους καλύτερους στην Ευρώπη και, δέκα χρόνια αργότερα, μας εμπιστεύθηκε την ηγεσία της», αναφέρει ο κ. Τουρναβίτης. Στο διάστημα αυτό η Τράπεζα Καρδίτσας πέρασε από την κρίση χρέους, τα capital controls, την πανδημία και δύο καταστροφικές πλημμύρες μέσα σε τρία χρόνια, χωρίς να σταματήσει τη χρηματοδότηση της τοπικής οικονομίας.
Το χρηματοδοτικό κενό και η επόμενη ημέρα
Η συζήτηση για την επόμενη ημέρα επικεντρώνεται στο χρηματοδοτικό κενό που εξακολουθούν να αντιμετωπίζουν οι φορείς της κοινωνικής οικονομίας. Σύμφωνα με τον κ. Τουρναβίτη, η σχετική μελέτη αγοράς της ΕΤΕπ που παρουσιάστηκε στο συνέδριο επιβεβαιώνει την ανάγκη για χρηματοπιστωτικούς εταίρους που κατανοούν τα ιδιαίτερα χαρακτηριστικά αυτών των οργανισμών και μπορούν να μετατρέψουν τις ευρωπαϊκές κατευθύνσεις σε εφαρμόσιμες χρηματοδοτικές λύσεις.
Το Σχέδιο Δράσης για την Κοινωνική Οικονομία, το Σχέδιο για την Προσιτή Κατοικία, η Στρατηγική για την Καταπολέμηση της Φτώχειας, το InvestEU, η τεχνική βοήθεια SIFTA, τα προϊόντα εγγυήσεων του ΕΤαΕ και τα δάνεια και οι επιχορηγήσεις της Αναπτυξιακής Τράπεζας του Συμβουλίου της Ευρώπης δεν είναι, όπως τονίζει, αφηρημένες έννοιες, αλλά εργαλεία που χρησιμοποιούν ήδη τα μέλη της FEBEA.
Ιδιαίτερο βάρος δίνεται και στην εσωτερική συνεργασία. Στο FEBEA Marketplace Workshop, οργανισμοί με πλεονάζουσα ρευστότητα συνδέθηκαν με μέλη που διαθέτουν ώριμα έργα και ανάγκες χρηματοδότησης, ενώ μέλη με τεχνογνωσία κάθισαν δίπλα σε οργανισμούς που αντιμετωπίζουν συγκεκριμένα προβλήματα. «Η κατεύθυνση που θέλουμε να ακολουθήσουμε είναι η συγκεκριμένη συνεργασία να διευρυνθεί και να επεκταθεί ακόμη περισσότερο σε σημείο όπου η χρηματοπιστωτική συνεργασία μεταξύ των μελών να πάψει να αποτελεί αντικείμενο ενός workshop και να γίνει καθημερινή πρακτική», επισημαίνει ο κ. Τουρναβίτης.
Ένας ακόμη άξονας είναι η τεχνολογία. Ακόμη και μια μικρή περιφερειακή τράπεζα μπορεί πλέον να προσφέρει ψηφιακά προϊόντα, άμεσες πληρωμές και χρηματοδοτήσεις που αξιοποιούν δεδομένα. «Η ψηφιακή τεχνολογία δεν είναι εχθρός της εγγύτητας. Αν χρησιμοποιηθεί σωστά, δημιουργεί εγγύτητα σε μεγαλύτερη κλίμακα», σημειώνει, συνοψίζοντας μία από τις βασικές προκλήσεις για τον κλάδο. Να αξιοποιήσει τα νέα εργαλεία χωρίς να χάσει τη στενή σχέση με τις τοπικές κοινότητες και τις επιχειρήσεις που χρηματοδοτεί.
Η νέα διοίκηση της FEBEA αναλαμβάνει καθήκοντα για την επόμενη τριετία, με βασικές προτεραιότητες τη διεύρυνση της πρόσβασης στα ευρωπαϊκά χρηματοδοτικά εργαλεία, την ενίσχυση της συνεργασίας μεταξύ των μελών και την αξιοποίηση της τεχνολογίας. Στο πλαίσιο αυτό, η εκλογή του Παναγιώτη Τουρναβίτη φέρνει για πρώτη φορά εκπρόσωπο ελληνικής τράπεζας στην προεδρία της Ομοσπονδίας.
Πηγή Φωτογραφίας: Συνεταιριστική Τράπεζα Καρδίτσας