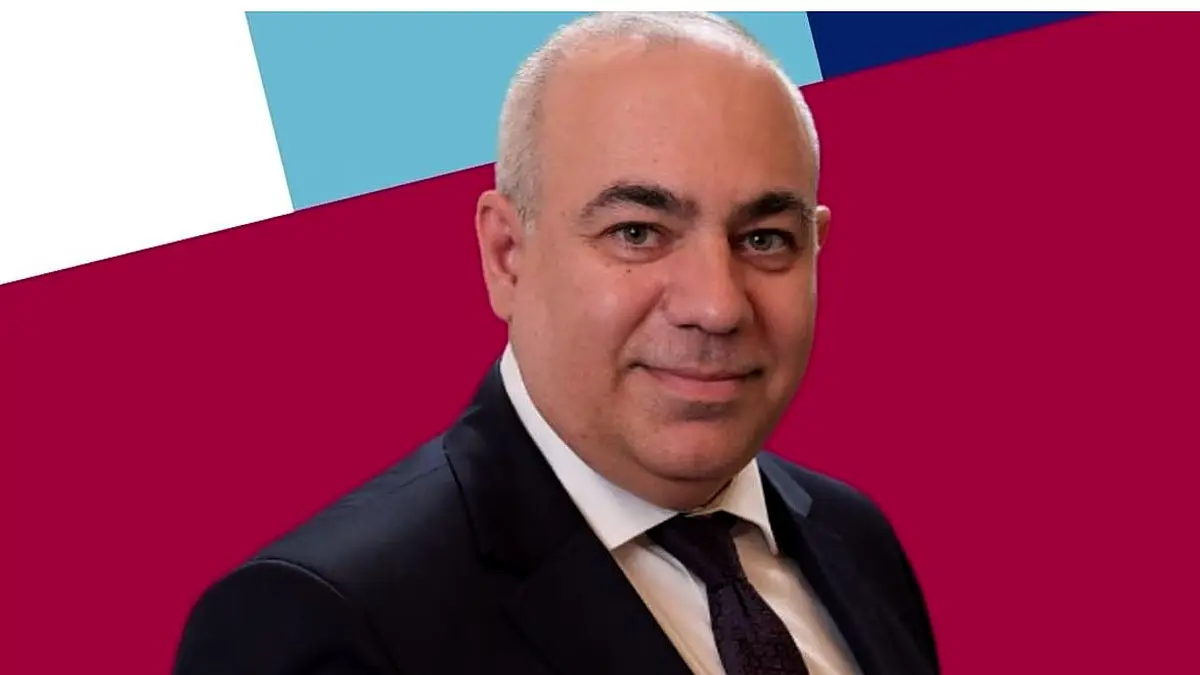
Ο κ. Πιερρακάκης πιάστηκε επ’ αυτοφώρω να προωθεί ακόμη ένα νομοθετικό δώρο στα funds και τους servicers, σημειώνει σε δήλωσή του ο τομεάρχης Στεγαστικής Πολιτικής της ΕΛΑΣ, Δημήτρης Λυρίτσης. Για να αποφύγει τις απαντήσεις, σύμφωνα με τον ίδιο, καταφεύγει στην τοξικότητα επιτιθέμενος στον Αλέξη Τσίπρα.
«Ας μιλήσουμε λοιπόν συγκεκριμένα», προσθέτει, παραθέτοντας μια λίστα με 7 νομοθετικές αποφάσεις της κυβέρνησης που, όπως υποστηρίζει, διευκολύνουν τα funds, τους servicers και τις τράπεζες. Μία από αυτές αποσύρθηκε μετά τις αντιδράσεις, ενώ οι υπόλοιπες παραμένουν ενεργές.
1. Άρθρο 23 του νομοσχεδίου: επιχειρήσατε να μετατρέψετε το ιδιωτικό συμφωνητικό ρύθμισης σε εκτελεστό τίτλο. Ο δανειολήπτης θα υπέγραφε για να σώσει την περιουσία του και ο πιστωτής θα μπορούσε να χρησιμοποιήσει την ίδια υπογραφή για να την κατασχέσει, χωρίς προηγούμενη δικαστική απόφαση ή διαταγή πληρωμής. Αναγκαστήκατε να το αποσύρετε.
2. Ισχύς εκτελεστού τίτλου στη σύμβαση του εξωδικαστικού. Μάλιστα, επεκτείνατε τη ρύθμιση και σε παλαιότερες συμβάσεις για μεταγενέστερες αθετήσεις. Αυτό το δώρο στους πιστωτές το διατηρείτε. (Άρθρο 15 ν. 5313/2026 — προσθήκη παρ. 3 και 4 στο άρθρο 27 ν. 4738/2020)
3. Περιορίσατε νομοθετικά τους ωφελούμενους από την απόφαση του Αρείου Πάγου για τους τόκους του νόμου Κατσέλη. Αποκλείσατε την αναζήτηση υπερκαταβληθέντων ποσών για ρυθμίσεις που είχαν ολοκληρωθεί ή πληρούσαν τις προϋποθέσεις έκπτωσης. (Άρθρο 126 παρ. 5 ν. 5313/2026)
4. Καταργήσατε την προστασία της κυριότητας της πρώτης κατοικίας. Κλείσατε την πρόσβαση νέων οφειλετών στον νόμο Κατσέλη και εντάξατε την πρώτη κατοικία στη ρευστοποίηση της πτωχευτικής περιουσίας. Για τον ευάλωτο προβλέψατε μεταβίβαση της κυριότητας και επαναμίσθωση: να χάσει το σπίτι του και να πληρώνει ενοίκιο για να παραμείνει μέσα. (Ν. 4738/2020 — άρθρα 92, 219 και 265)
5. Σχέδιο «Ηρακλής» εγγυήσεις 24 δισ. ευρώ: προσφέρατε στις τιτλοποιήσεις δανείων την πλάτη του Ελληνικού Δημοσίου, με κρατικές εγγυήσεις 24 δισεκατομμυρίων ευρώ. Για τις τράπεζες βρήκατε κρατικές εγγυήσεις, ενώ για τους δανειολήπτες καταργήσατε εγγυήσεις προστασίας. (Ν. 4649/2019 — άρθρα 1 και 6)
6. Παράκαμψη υποχρεωτικής προηγούμενης γραπτής πρότασης ρύθμισης. Εφαρμογή στις τιτλοποιήσεις νόμου του 2003. Επικαλείστε τον νόμο Τσίπρα, αλλά στηρίξατε τον «Ηρακλή» σε διαφορετικό νομοθετικό πλαίσιο μεταβιβάσεων. Έτσι, χορηγήθηκαν φοροαπαλλαγές για τους servicers και τα funds. Τις προστατευτικές προϋποθέσεις του νόμου που καταγγέλλετε δεν τις επιβάλατε στις τιτλοποιήσεις που εγγυηθήκατε. (Άρθρο 1 παρ. 2 ν. 4649/2019 — υπαγωγή των τιτλοποιήσεων στο άρθρο 10 ν. 3156/2003)
7. Πλειστηριασμοί στο 65% της τιμής των ακινήτων. Θεσπίσατε διαδικασία τεσσάρων διαδοχικών πλειστηριασμών, εφόσον οι προηγούμενοι αποβαίνουν άγονοι, με αυτόματη πτώση της τιμής εκκίνησης έως το 65% της αρχικής, χωρίς νέα δικαστική απόφαση για τις μειώσεις. Νομοθετήσατε τον ταχύτερο δρόμο για την εκποίηση της περιουσίας των πολιτών σε εξευτελιστικές τιμές. (Άρθρο 67 ν. 4842/2021 — τροποποίηση άρθρου 966 ΚΠολΔ)
Ο κ. Λυρίτσης σημειώνει ότι το 2019 είχαν προγραμματιστεί περίπου 29.100 πλειστηριασμοί ακινήτων. Το 2025 έφτασαν τους 67.309, δηλαδή αύξηση 131%, σύμφωνα με τα στοιχεία που αναγνωρίζει το ίδιο το Υπουργείο Εθνικής Οικονομίας και Οικονομικών.
Η κυβέρνηση μπορεί να πανηγυρίζει για την εξυγίανση των τραπεζικών ισολογισμών. Για χιλιάδες νοικοκυριά, όμως, η πραγματικότητα είναι η διαρκής απειλή απώλειας της στέγης τους.
Συνεχίζοντας, απευθύνει τρία ερωτήματα στον Κυριάκο Πιερρακάκη.
«Κύριε Πιερρακάκη, αντί να αλλάζετε τη συζήτηση, απαντήστε σε τρία απλά ερωτήματα:
• Ποιος εισηγήθηκε το άρθρο 23; Ποιος πρότεινε να μπορεί μια ιδιωτική συμφωνία ρύθμισης να χρησιμοποιείται για αναγκαστική εκτέλεση χωρίς προηγούμενη διαταγή πληρωμής;
• Γιατί αποσύρατε το άρθρο 23 αλλά διατηρείτε την αντίστοιχη ρύθμιση στον εξωδικαστικό μηχανισμό; Αν οι αντιρρήσεις ήταν αρκετά σοβαρές για να αποσύρετε τη μία διάταξη, γιατί δεν επανεξετάζετε και την άλλη;
• Θα δώσετε στη δημοσιότητα τα πραγματικά στοιχεία του «Ηρακλή»; Τα επιχειρηματικά σχέδια των τιτλοποιήσεων, την πορεία των εισπράξεων και την εξέλιξη των κρατικών εγγυήσεων;», σημειώνει ο κ. Λυρίτσης και καταλήγει:
«Γιατί στο τέλος το ερώτημα είναι απλό:
Όταν πρόκειται για τα κόκκινα δάνεια, πόσο ισχυρή είναι η προστασία του πολίτη και πόσο ισχυρά είναι τα δικαιώματα του πιστωτή;
Οι δανειολήπτες κρίνονται καθημερινά από τις υποχρεώσεις τους. Η κυβέρνηση πρέπει να κριθεί από τους νόμους της».