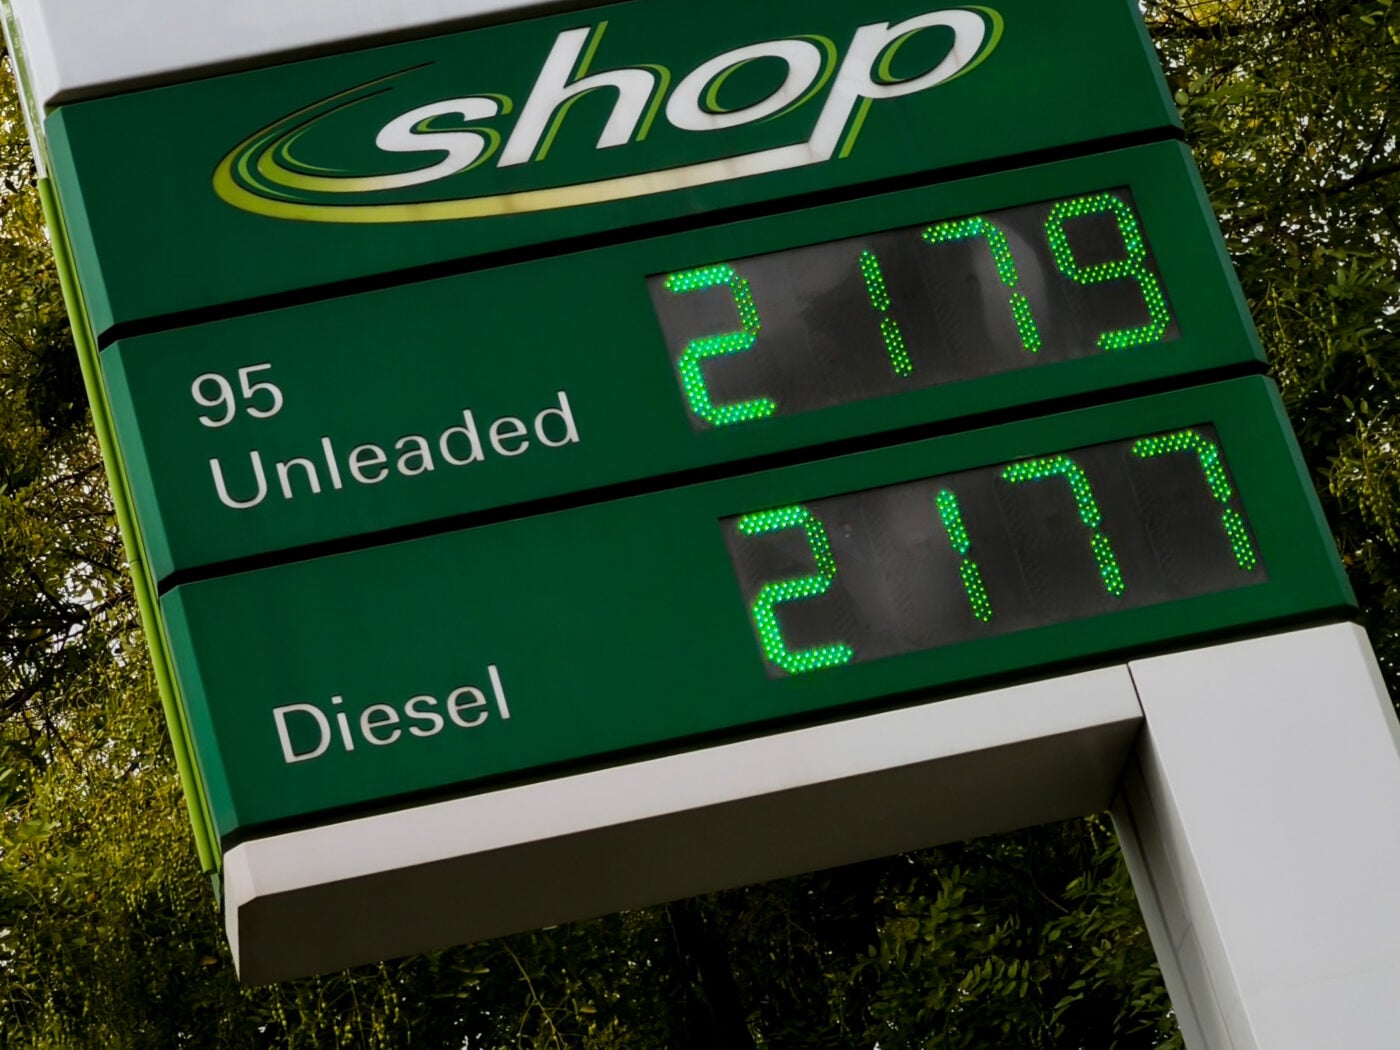
Πέρυσι τον Οκτώβριο το πετρέλαιο θέρμανσης ξεκινούσε κοντά στο 1,10 ευρώ το λίτρο. Φέτος η κυβερνητική επιδίωξη είναι να διατεθεί κάτω από το 1,75. Η διαφορά είναι αρκετά μεγάλη ώστε η συζήτηση να μην εξαντλείται στη γνωστή διαπίστωση ότι «η ακρίβεια είναι εισαγόμενη».
Τον Οκτώβριο του 2025 η διάθεση του πετρελαίου θέρμανσης ξεκίνησε περίπου στα 1,10-1,13 ευρώ το λίτρο. Στις 17 Σεπτεμβρίου 2026 ο πρωθυπουργός προανήγγειλε παρέμβαση με στόχο η φετινή τιμή να παραμείνει κάτω από τα 1,75 ευρώ, μαζί με αύξηση του επιδόματος θέρμανσης.
Η διεθνής συγκυρία ασφαλώς έχει αλλάξει. Οι ενεργειακές τιμές δεν αποφασίζονται στην Αθήνα και ένα σημαντικό μέρος των ανατιμήσεων εισάγεται. Αυτό, όμως, δεν σημαίνει ότι εισαγόμενη είναι και ολόκληρη η τελική τιμή που πληρώνει ο καταναλωτής.
Υπάρχει και η φορολογία.
Στο πετρέλαιο θέρμανσης ο Ειδικός Φόρος Κατανάλωσης στην Ελλάδα ανέρχεται σε 280 ευρώ ανά 1.000 λίτρα. Το ελάχιστο επίπεδο φορολόγησης που προβλέπει η ευρωπαϊκή ενεργειακή οδηγία για το gas oil που χρησιμοποιείται για θέρμανση είναι 21 ευρώ ανά 1.000 λίτρα. Η απόσταση μεταξύ των δύο αριθμών είναι τέτοια ώστε εύλογα η συζήτηση για το κόστος της θέρμανσης να μην περιορίζεται στις διεθνείς τιμές του πετρελαίου.
Το ίδιο ερώτημα εμφανίζεται ακόμη καθαρότερα στη βενζίνη. Ο ΕΦΚ στην αμόλυβδη είναι 700 ευρώ ανά 1.000 λίτρα, ενώ το ευρωπαϊκό κατώτατο όριο είναι 359 ευρώ. Δεν προκύπτει, επομένως, ότι η Ελλάδα είναι υποχρεωμένη από την ευρωπαϊκή νομοθεσία να διατηρεί τον φόρο στο σημερινό ύψος. Προκύπτει ότι έχει επιλέξει να τον διατηρεί εκεί.
Από το σημείο αυτό αρχίζει η πραγματική συζήτηση, η οποία είναι περισσότερο δημοσιονομική παρά ενεργειακή.
Η κυβέρνηση μπορεί ευλόγως να αντιτείνει ότι μια σημαντική μείωση του ΕΦΚ έχει κόστος για τα δημόσια έσοδα. Ο «δημοσιονομικός χώρος» δεν είναι λογιστική επινόηση. Τα χρήματα που δεν εισπράττονται από έναν φόρο είτε πρέπει να εξοικονομηθούν αλλού είτε να αναπληρωθούν από διαφορετική πηγή.
Αυτό όμως δεν σημαίνει ότι υπάρχει μόνο μία δυνατή απάντηση: να παραμείνει αμετάβλητη η επιβάρυνση του καταναλωτή.
Ο δημοσιονομικός χώρος δημιουργείται και από την πλευρά των δαπανών. Κάθε κυβέρνηση έχει τη δυνατότητα να επανεξετάζει λειτουργικά έξοδα, συμβάσεις, δομές, επιτροπές, θέσεις συμβούλων και γενικότερα δαπάνες των οποίων η αναγκαιότητα πρέπει να αποδεικνύεται διαρκώς – όχι να θεωρείται δεδομένη. Η αναζήτηση δημοσιονομικών περιθωρίων δεν χρειάζεται να αρχίζει και να τελειώνει στη φορολογία.
Το ζήτημα αποκτά μεγαλύτερη σημασία σε μια οικονομία στην οποία τα εισοδήματα εξακολουθούν να υστερούν σημαντικά σε ευρωπαϊκούς όρους. Σύμφωνα με τις προκαταρκτικές εκτιμήσεις της Eurostat, το κατά κεφαλήν ΑΕΠ της Ελλάδας σε μονάδες αγοραστικής δύναμης βρισκόταν το 2025 στο 68% του μέσου όρου της Ε.Ε., μεταξύ των χαμηλότερων επιδόσεων στην Ένωση.
Υπάρχουν, βεβαίως, και άλλες προτάσεις στο δημόσιο τραπέζι: παρεμβάσεις στα περιθώρια κέρδους κατά μήκος της αλυσίδας των καυσίμων, φορολόγηση έκτακτων κερδών όταν αυτά τεκμηριώνονται, στοχευμένες ενισχύσεις ή μειώσεις των ειδικών φόρων. Καμία δεν είναι χωρίς κόστος ή παρενέργειες και καμία δεν αποτελεί από μόνη της μαγική λύση.