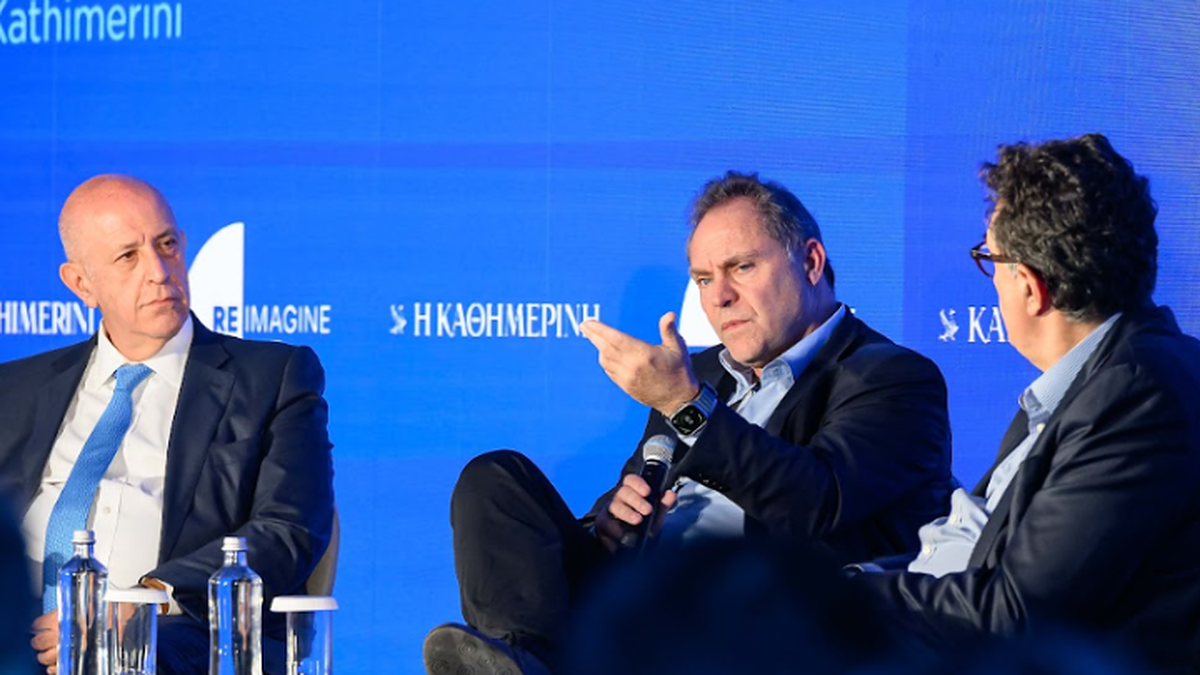
Οι πιέσεις στις ακτοπλοϊκές και ξενοδοχειακές επιχειρήσεις, η επέκταση της βραχυχρόνιας μίσθωσης και οι ελλείψεις στις υποδομές βρέθηκαν στο επίκεντρο της συζήτησης του Κυριάκου Μάγειρα, εκτελεστικού προέδρου του ΔΣ του Attica Group, και του Γιάννη Χατζή, προέδρου του Δ.Σ. της Πανελλήνιας Ομοσπονδίας Ξενοδόχων (ΠΟΞ) και α’ αντιπροέδρου του Συνδέσμου Ελληνικών Τουριστικών Επιχειρήσεων (ΣΕΤΕ), στο συνέδριο Ακτοπλοΐα και τουρισμός Reimagine Tourism 2026.
Ιδιαίτερα αυξημένες παραμένουν οι πιέσεις στην ακτοπλοΐα, με το κόστος καυσίμων και τις περιβαλλοντικές υποχρεώσεις να επιβαρύνουν έντονα τη λειτουργία των εταιρειών. Ερωτηθείς για το αν η εταιρεία θα μετακυλίσει τις αυξήσεις στα ακτοπλοϊκά ναύλα, ο κ. Μάγειρας είπε ότι οι αυξήσεις των τιμών είναι μονόδρομος, καθώς δεν υπάρχει τρόπος για ανανέωση στόλου, που είναι το ζητούμενο για την επόμενη ημέρα στον τουρισμό και την οικονομία. Όπως ανέφερε, «εάν δεν γίνουν οι αυξήσεις που δυστυχώς είναι μπροστά μας, θα πάμε πολλά χρόνια πίσω σε κάθε σκέψη για ανανέωση στόλου».
Όπως εξήγησε ο κ. Μάγειρας, τα τελευταία τρία χρόνια οι αυξήσεις ήταν ελάχιστες και ο κλάδος έχει απορροφήσει όλο το κόστος από τις ανατιμήσεις του πετρελαίου και από το περιβαλλοντικό τέλος. Η Attica Group έχει καταβάλει από το 2024 περίπου 100 εκατ. ευρώ για δικαιώματα εκπομπών, ενώ η μετάβαση σε καύσιμα χαμηλότερης περιεκτικότητας σε θείο έχει προσθέσει επιπλέον κόστος που εκτιμάται στα 150 εκατ. ευρώ. Παράλληλα, η συνολική επιβάρυνση του κλάδου από την ενεργειακή κρίση υπολογίστηκε περίπου στα 400 εκατ. ευρώ.
Μέσα σε αυτό το περιβάλλον, οι εταιρείες εξετάζουν τον περιορισμό των λειτουργικών δαπανών τη χειμερινή περίοδο, με λιγότερα δρομολόγια και αποσύρσεις πλοίων όπου αυτό είναι εφικτό. Ωστόσο, βασική προϋπόθεση παραμένει η διατήρηση της σύνδεσης των νησιών και η εξυπηρέτηση των μόνιμων κατοίκων. Την ίδια στιγμή, η ανανέωση του ακτοπλοϊκού στόλου απαιτεί σημαντικά κεφάλαια, με τις αυξήσεις των ναύλων να παραμένουν από τα βασικά ζητήματα που απασχολούν τον κλάδο.
Στον ξενοδοχειακό τομέα, η εικόνα δεν είναι ενιαία. Παρά την αύξηση των εσόδων, η άνοδος του κόστους έχει περιορίσει την κερδοφορία των επιχειρήσεων. Σύμφωνα με όσα ανέφερε ο Γιάννης Χατζής, η Ελλάδα έχει μειονέκτημα στη φορολογική ανταγωνιστικότητα έναντι άλλων μεσογειακών προορισμών, με χαρακτηριστικό παράδειγμα την Κύπρο.
Όπως τόνισε ο ίδιος, η υψηλή φορολογική επιβάρυνση περιορίζει τα περιθώρια κέρδους και, κατ’ επέκταση, τη δυνατότητα επενδύσεων. Οι επιχειρήσεις δεν μπορούν να μετακυλίουν διαρκώς το αυξημένο κόστος στις τιμές, καθώς ο ελληνικός τουρισμός λειτουργεί σε μια ιδιαίτερα ανταγωνιστική διεθνή αγορά.
Στο ίδιο πλαίσιο τέθηκε και το ζήτημα της ανταποδοτικότητας των τελών. Ειδική αναφορά έγινε στο τέλος παρεπιδημούντων, το οποίο αυξήθηκε από 0,50% σε 0,75%. Όπως επισήμανε ο κ. Χατζής, η κατάργηση της ρήτρας ανταποδοτικότητας έχει αποδυναμώσει τη σύνδεση των εσόδων με την ενίσχυση των τοπικών υποδομών. Το αίτημα, όπως διατυπώθηκε, είναι τα έσοδα που προέρχονται από την τουριστική δραστηριότητα να επιστρέφουν στους προορισμούς, μέσα από έργα και υπηρεσίες με διαφάνεια και λογοδοσία.
Παράλληλα, η μεγάλη αύξηση της προσφοράς καταλυμάτων μέσω βραχυχρόνιας μίσθωσης μεταβάλλει τις ισορροπίες στην αγορά. Σύμφωνα με εκτίμηση που παρουσιάστηκε, τα τελευταία πέντε έως έξι χρόνια προστέθηκαν περίπου ένα εκατομμύριο κλίνες, εξέλιξη που εντείνει τον ανταγωνισμό. Την ίδια περίοδο, η πραγματική μέση κατά κεφαλήν τουριστική δαπάνη παραμένει στάσιμη ή εμφανίζει πτωτική τάση.
Η πρόκληση είναι να προσελκύσει η χώρα επισκέπτες μεγαλύτερης αγοραστικής δύναμης, χωρίς να χαθεί η σχέση ποιότητας και τιμής που αποτελεί βασικό πλεονέκτημα του ελληνικού προϊόντος. Ιδιαίτερη σημασία έχει η πορεία των αγορών της Βρετανίας και της Γερμανίας, από τις οποίες προέρχεται μεγάλο ποσοστό τουρισμού.
Την ίδια στιγμή, σημαντικές προοπτικές ανάπτυξης εντοπίζονται σε προορισμούς που διαθέτουν ή αναμένουν μεγάλα έργα υποδομών, όπως η Κρήτη, η Αθήνα και η Θεσσαλονίκη. Ωστόσο, η περαιτέρω ανάπτυξη απαιτεί χρόνο, κατάλληλο χωροταξικό σχεδιασμό και σταθερό επενδυτικό περιβάλλον.