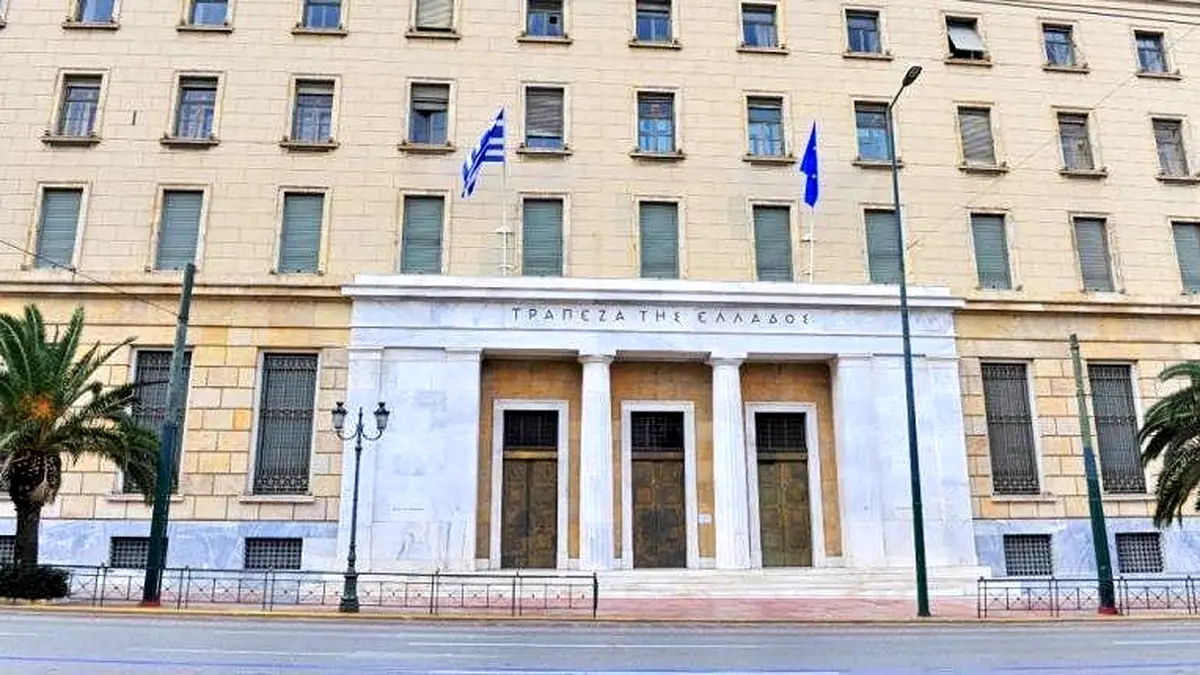
Το συνολικό ετήσιο πραγματικό επιτόκιο δείχνει πόσο πληρώνουμε τελικά σε δάνεια, πιστωτικές κάρτες και χρηματοδοτήσεις αγοράς αγαθών και υπηρεσιών, με τα στοιχεία της Τράπεζας της Ελλάδος να δημοσιεύονται για πρώτη φορά σήμερα 19 Νοεμβρίου.
Όπως αναφέρει η ΤτΕ, το ΣΕΠΕ αποτυπώνει το συνολικό κόστος της πίστωσης για τον καταναλωτή και εκφράζεται ως ετήσιο ποσοστό του συνολικού ποσού της πίστωσης. Στον υπολογισμό περιλαμβάνονται τόκοι, προμήθειες, φόροι και ασφάλιστρα.
Τα στοιχεία που ακολουθούν αφορούν το γ’ τρίμηνο του 2026 και δείχνουν καθαρή εικόνα: τα επιτόκια για τις πιστωτικές κάρτες και για την αγορά λοιπών καταναλωτικών αγαθών μέσω προμηθευτή κινούνται στα υψηλότερα επίπεδα, ενώ τα «πράσινα» δάνεια για ενεργειακή αναβάθμιση και ανακαίνιση κατοικίας εμφανίζουν το χαμηλότερο ποσοστό στον δείκτη.
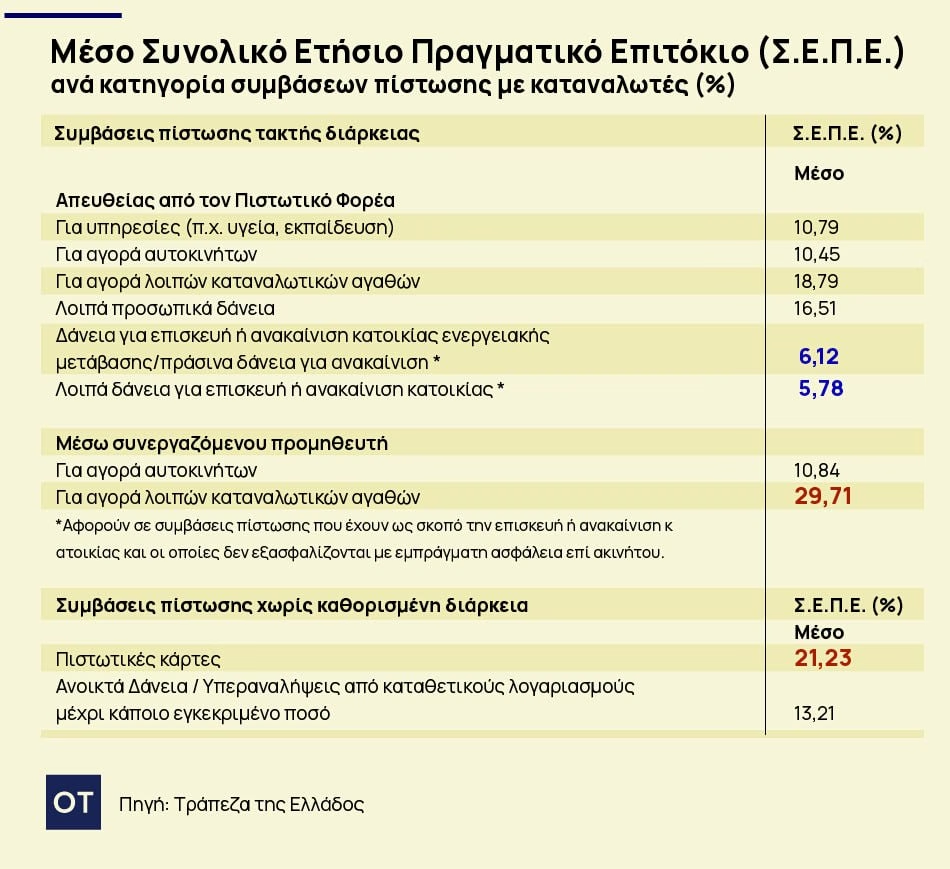
Πόσο κοστίζουν τα «πράσινα» δάνεια
Στις συμβάσεις πίστωσης τακτής διάρκειας που συνάπτονται απευθείας με πιστωτικό φορέα, το υψηλότερο μέσο ΣΕΠΕ καταγράφεται στην αγορά λοιπών καταναλωτικών αγαθών με 18,79%, ενώ ακολουθούν τα λοιπά προσωπικά δάνεια με 16,51%.
Το Σ.Ε.Π.Ε. για υπηρεσίες, όπως υγεία και εκπαίδευση, διαμορφώθηκε στο 10,79%, ενώ για την αγορά αυτοκινήτων έφτασε λίγο χαμηλότερα, στο 10,45%.
Τα δάνεια για επισκευή ή ανακαίνιση κατοικίας ενεργειακής μετάβασης, δηλαδή τα «πράσινα» δάνεια για ανακαίνιση, διαμορφώθηκαν στο 6,12%, ενώ για τα λοιπά δάνεια για επισκευή ή ανακαίνιση κατοικίας το ποσοστό έφτασε στο 5,48%.
Η ΤτΕ σημειώνει ότι οι δύο τελευταίες κατηγορίες αφορούν συμβάσεις πίστωσης με σκοπό την επισκευή ή ανακαίνιση κατοικίας, οι οποίες δεν εξασφαλίζονται με εμπράγματη ασφάλεια επί ακινήτου.
Ο προμηθευτής «φουσκώνει» το μέσο επιτόκιο
Για τις συμβάσεις πίστωσης τακτής διάρκειας που έγιναν μέσω συνεργαζόμενου προμηθευτή, το Σ.Ε.Π.Ε. για την αγορά λοιπών καταναλωτικών αγαθών έφτασε στο 29,71%, ξεπερνώντας όλα τα υπόλοιπα ποσοστά.
Αντίθετα, η χρηματοδότηση για την αγορά αυτοκινήτων διαμορφώθηκε στο 10,84%, δηλαδή σε επίπεδο περίπου αντίστοιχο με το απευθείας δάνειο.
Οι πιστωτικές… «δαγκώνουν»
Η δεύτερη ακριβότερη κατηγορία του πίνακα ήταν οι πιστωτικές κάρτες, με Σ.Ε.Π.Ε. στο 21,23%, ενώ τα ανοικτά δάνεια και οι υπεραναλήψεις από καταθετικούς λογαριασμούς ήταν πιο κοστοβόρα σε σχέση με την πίστωση για υγεία, αγορά αυτοκινήτου ή ανακαίνιση σπιτιού, με 13,21%.
Η δημοσίευση γίνεται στο πλαίσιο των διατάξεων του ν. 5317/2026 και θα πραγματοποιείται εφεξής σε τριμηνιαία βάση ανά κατηγορία.
Πηγή: ot.gr