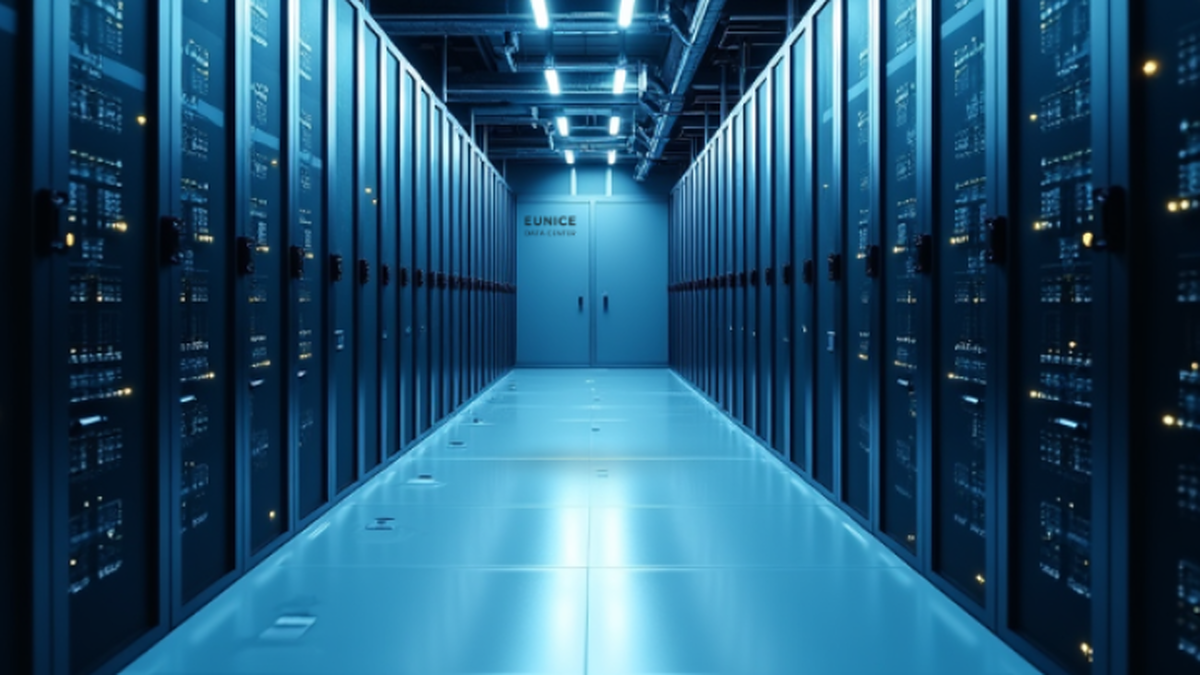
Τα data centers μπαίνουν δυναμικά στον επενδυτικό χάρτη της Ελλάδας, με έργα 1 δισ. ευρώ και σχέδια που, σύμφωνα με την GRDCA, φτάνουν έως τα 200 MW. Η νέα αυτή αγορά συνδέεται με την αυξανόμενη ζήτηση για cloud, τεχνητή νοημοσύνη και αποθήκευση δεδομένων, αλλά και με την προοπτική της χώρας να ενισχύσει τον ρόλο της ως περιφερειακός ψηφιακός κόμβος.
Σύμφωνα με την παρουσίαση, η ελληνική αγορά colocation, που έως το 2023 διέθετε περίπου 6-7 MW, έχει περάσει σε φάση ταχείας ανάπτυξης. Έργα συνολικής ισχύος 40-60 MW βρίσκονται σε εξέλιξη ή σε προχωρημένη κατασκευή, με επενδύσεις της τάξης του 1 δισ. ευρώ, ενώ το σύνολο των ανακοινωμένων σχεδίων και των προβλεπόμενων υλοποιήσεων προσεγγίζει τα 200 MW. Τα στοιχεία αυτά αφορούν διαφορετικά στάδια ωρίμανσης και δεν αντιστοιχούν όλα σε ήδη λειτουργούσα ισχύ.
Η σύγκριση των 40-60 MW που βρίσκονται σε εξέλιξη με τα 6-7 MW της αγοράς έως το 2023 δείχνει το μέγεθος της μεταβολής, χωρίς αυτό να σημαίνει ότι η λειτουργούσα ισχύς έχει ήδη επταπλασιαστεί. Η Ένωση επισημαίνει ότι χρειάζεται σαφής διάκριση ανάμεσα στη λειτουργική ισχύ, τα έργα υπό κατασκευή, τα ανακοινωμένα σχέδια και τα αιτήματα σύνδεσης στο δίκτυο.
Η οικονομική επίδραση των επενδύσεων
Ιδιαίτερο ενδιαφέρον έχουν τα στοιχεία για τη συμβολή των data centers στην οικονομική δραστηριότητα. Με βάση τα δεδομένα της IDC Research Services που επικαλείται η GRDCA, κάθε 1 ευρώ που επενδύεται σε κέντρα δεδομένων δημιουργεί συνολική οικονομική αξία 8,23 ευρώ. Από αυτό το ποσό, 2,45 ευρώ αντιστοιχούν σε άμεση επίδραση, 4,38 ευρώ σε έμμεση και 1,41 ευρώ σε επαγόμενη οικονομική δραστηριότητα. Στην ίδια παρουσίαση γίνεται αναφορά σε πολλαπλασιαστή απασχόλησης 7,5: κατά την GRDCA, κάθε άμεση θέση εργασίας συνδέεται με τη δημιουργία 6,5 επιπλέον θέσεων. Το στοιχείο αυτό αφορά την απασχόληση και δεν αποτελεί σύγκριση της απόδοσης επενδύσεων με άλλους κλάδους. Η σημασία των επενδύσεων, πάντως, δεν περιορίζεται στην κατασκευή των εγκαταστάσεων. Τα κέντρα δεδομένων δημιουργούν ζήτηση για εξοπλισμό, υπηρεσίες μηχανικών, τεχνική υποστήριξη, τηλεπικοινωνιακές υποδομές και εξειδικευμένο ανθρώπινο δυναμικό.
Επιπλέον, οι εγκαταστάσεις αυτές στηρίζουν την ανάπτυξη υπηρεσιών υπολογιστικού νέφους, τεχνητής νοημοσύνης, ψηφιακών εφαρμογών και τεχνολογικών επιχειρήσεων. Η παρουσίαση ξεχωρίζει την επένδυση σε κτιριακές υποδομές από το ευρύτερο οικοσύστημα εξοπλισμού και ψηφιακών υπηρεσιών και αναφέρει επενδυτικό ενδιαφέρον της τάξης των 10 δισ. ευρώ. Το ποσό αυτό δεν πρέπει να παρουσιάζεται ως επένδυση που έχει ήδη υλοποιηθεί.
Τις αυξανόμενες απαιτήσεις που δημιουργεί η εξάπλωση της τεχνητής νοημοσύνης για τις ψηφιακές υποδομές ανέδειξε και ο Αγκοστίνο Σαντόνι, ανώτερος αντιπρόεδρος Πωλήσεων της Cisco για την Ευρώπη, τη Μέση Ανατολή και την Αφρική (EMEA), μιλώντας στο Cisco Connect Greece 2026 στην Αθήνα. Όπως ανέφερε, η ανάπτυξη της τεχνητής νοημοσύνης και ειδικά των AI agents, που αναλαμβάνουν εργασίες με αυξανόμενη αυτονομία, δημιουργεί νέες απαιτήσεις για τα εταιρικά δίκτυα, τα κέντρα δεδομένων και την κυβερνοασφάλεια. Παράλληλα, εξήρε την αναπτυξιακή δυναμική της Ελλάδας, τον ρυθμό προόδου της χώρας, την ποιότητα της καινοτομίας που αναπτύσσεται τόσο στον δημόσιο όσο και στον ιδιωτικό τομέα, καθώς και το υψηλό επίπεδο του ανθρώπινου δυναμικού της.
Το ενεργειακό αποτύπωμα και η σύγκριση με την Ευρώπη
Ένα από τα βασικά ζητήματα που συνοδεύουν την ανάπτυξη των data centers είναι η κατανάλωση ηλεκτρικής ενέργειας. Σύμφωνα με τα στοιχεία της παρουσίασης, τα κέντρα δεδομένων αντιπροσωπεύουν σήμερα περίπου το 0,1% της συνολικής κατανάλωσης ηλεκτρικής ενέργειας στην Ελλάδα, έναντι παγκόσμιου μέσου όρου περίπου 1,5%. Σε αρκετές ευρωπαϊκές χώρες τα αντίστοιχα ποσοστά είναι σημαντικά υψηλότερα. Στη Γερμανία, την Ολλανδία και τη Γαλλία κυμαίνονται μεταξύ 3% και 5%, ενώ στην Ιρλανδία φτάνουν περίπου το 18%. Η διαφορά φαίνεται και στην κατανάλωση ηλεκτρικής ενέργειας ανά κάτοικο που συνδέεται με τα data centers. Σύμφωνα με τα στοιχεία που παρουσιάστηκαν για το 2024, στην Ελλάδα αντιστοιχούν περίπου 6 kWh ανά κάτοικο, έναντι 51 kWh παγκοσμίως, 216 kWh στη Γερμανία, 540 kWh στις ΗΠΑ και 981 kWh στην Ιρλανδία. Με βάση σενάριο της GRDCA, αν το μελλοντικό φορτίο πληροφορικής φτάσει τα 200-250 MW, η ζήτηση του κλάδου θα μπορούσε να αγγίξει το 1% της ετήσιας κατανάλωσης ηλεκτρικής ενέργειας της χώρας, ανάλογα με την ανάπτυξη και τη χρήση. Σε διεθνές επίπεδο, πάντως, η ζήτηση αυξάνεται σημαντικά. Σύμφωνα με τα στοιχεία του Διεθνούς Οργανισμού Ενέργειας, η παγκόσμια κατανάλωση ηλεκτρικής ενέργειας των data centers αναμένεται να αυξηθεί από 415 TWh το 2024 σε 945 TWh το 2030.
Νερό, περιβάλλον και τοπικές κοινωνίες
Η ανάπτυξη των εγκαταστάσεων συνοδεύεται από προβληματισμούς για τη χρήση νερού, τον θόρυβο και τις επιπτώσεις στις τοπικές κοινωνίες. Η GRDCA επισημαίνει ότι δεν χρησιμοποιούν όλα τα data centers μεγάλες ποσότητες νερού. Στην Ελλάδα, σύμφωνα με την παρουσίαση, οι περισσότερες εγκαταστάσεις αξιοποιούν συστήματα αερόψυξης και κλειστά κυκλώματα, περιορίζοντας σημαντικά τη λειτουργική χρήση νερού. Η Ένωση υπογραμμίζει την ανάγκη αξιολόγησης κάθε εγκατάστασης με βάση τις πραγματικές τεχνικές προδιαγραφές της, τις τοπικές κλιματικές συνθήκες και συγκεκριμένους δείκτες κατανάλωσης, όπως ο WUE για το νερό και ο PUE για την ενεργειακή απόδοση.
Αντίστοιχα, για τον θόρυβο και τις υπόλοιπες περιβαλλοντικές επιπτώσεις προτείνεται η εφαρμογή μετρήσιμων κριτηρίων, η διαφάνεια και η έγκαιρη ενημέρωση των τοπικών κοινωνιών. Σε αυτό το πλαίσιο, η GRDCA, ως μέλος της EUDCA από το 2026, συμμετέχει στο Climate Neutral Data Centre Pact, που θέτει στόχους ενεργειακής αποδοτικότητας, καθαρής ενέργειας, κυκλικής οικονομίας και κλιματικής ουδετερότητας έως το 2030.
Οι προκλήσεις για την επόμενη ημέρα
Παρά τις σημαντικές επενδυτικές προοπτικές, η ανάπτυξη της αγοράς συναντά σειρά προκλήσεων. Στην κορυφή βρίσκεται η διαθεσιμότητα ηλεκτρικής ισχύος και η δυνατότητα σύνδεσης νέων εγκαταστάσεων με το δίκτυο. Ακολουθούν το ενεργειακό κόστος, η αδειοδότηση, η ανάγκη σταθερού ρυθμιστικού πλαισίου και η έλλειψη εξειδικευμένου προσωπικού. Σύμφωνα με την GRDCA, σήμερα λειτουργούν περίπου 30 MW, ενώ τα αιτήματα σύνδεσης που βρίσκονται σε αναμονή προσεγγίζουν τα 11 GW. Η μεγάλη απόκλιση δεν αποδεικνύει αντίστοιχη πραγματική επενδυτική ζήτηση και, κατά την Ένωση, καθιστά αναγκαία τη θέσπιση σαφών κριτηρίων ωριμότητας.
Η Ελλάδα ως περιφερειακός ψηφιακός κόμβος
Η γεωγραφική θέση της Ελλάδας αποτελεί, σύμφωνα με την Ένωση, ένα από τα σημαντικότερα συγκριτικά πλεονεκτήματα της χώρας. Η δυνατότητα διασύνδεσης της Ευρώπης με τα Βαλκάνια, τη Μέση Ανατολή και τη Βόρεια Αφρική, σε συνδυασμό με την ανάπτυξη τηλεπικοινωνιακών υποδομών και τη διεύρυνση των ανανεώσιμων πηγών ενέργειας, δημιουργεί προϋποθέσεις για την προσέλκυση νέων επενδύσεων. Ωστόσο, όπως επισημαίνεται στην παρουσίαση, ο ανταγωνισμός με άλλες χώρες της περιοχής είναι έντονος και οι επενδυτικές αποφάσεις εξαρτώνται από τη διαθεσιμότητα ισχύος, το κόστος, την ταχύτητα αδειοδότησης και τη σταθερότητα των κανόνων. Η GRDCA, που αριθμεί 70 εταιρείες-μέλη και έξι ανεξάρτητους συμβούλους, υποστηρίζει ότι η χώρα διαθέτει σήμερα ένα παράθυρο ευκαιρίας για να αποκτήσει ισχυρότερη θέση στον ευρωπαϊκό ψηφιακό χάρτη. Το βασικό ζητούμενο, σύμφωνα με την Ένωση, είναι η μετάβαση από τις επενδυτικές ανακοινώσεις στην υλοποίηση έργων, με μετρήσιμα αποτελέσματα, περιβαλλοντική υπευθυνότητα και ουσιαστική συμμετοχή των τοπικών κοινωνιών.
Στην παρουσίαση συμμετείχαν ο πρόεδρος της GRDCA, Αλέξανδρος Μπεχράκης, Managing Director Greece της Digital Realty, ο αντιπρόεδρος Νίκος Κωνσταντινίδης, Country Director Greece της DATA4, ο γενικός γραμματέας Γιώργος Δριτσάκος, Vice President Secure Power & Data Centers Business, CEE της Schneider Electric, ο Νίκος Μαδιάς, Treasurer της GRDCA και Technical Director Greece της Sparkle, και ο Τηλέμαχος Μωραΐτης, εκπρόσωπος της Microsoft στο Διοικητικό Συμβούλιο της GRDCA και Government Affairs Director Greece, Cyprus, Malta & Adriatics της Microsoft.
Από τις ψηφιακές υποδομές στην καθημερινότητα
Πέρα από τα επενδυτικά μεγέθη και τις τεχνικές προδιαγραφές, η ανάπτυξη των data centers συνδέεται με μια ευρύτερη αλλαγή στον τρόπο λειτουργίας της οικονομίας και της καθημερινότητας. Οι ψηφιακές συναλλαγές, οι τραπεζικές υπηρεσίες, οι εφαρμογές υγείας, η εξ αποστάσεως εργασία, το ηλεκτρονικό εμπόριο και η αξιοποίηση της τεχνητής νοημοσύνης στηρίζονται σε υποδομές επεξεργασίας και αποθήκευσης δεδομένων, οι οποίες παραμένουν σε μεγάλο βαθμό αόρατες για τον τελικό χρήστη. Υπό αυτό το πρίσμα, η ανάπτυξη των κέντρων δεδομένων δεν αφορά μόνο τον κατασκευαστικό και τον τεχνολογικό κλάδο. Συνδέεται με τη δυνατότητα της χώρας να υποστηρίξει τις αυξανόμενες ανάγκες της ψηφιακής οικονομίας, να ενισχύσει την αξιοπιστία των υπηρεσιών και να δημιουργήσει προϋποθέσεις για νέες επιχειρηματικές δραστηριότητες. Η πραγματική σημασία των επενδύσεων θα αποτυπωθεί όχι μόνο στον αριθμό και την ισχύ των νέων εγκαταστάσεων, αλλά και στο πώς οι υποδομές αυτές θα συμβάλουν στην παραγωγικότητα, στην καινοτομία και στην ανταγωνιστικότητα της ελληνικής οικονομίας τα επόμενα χρόνια.